


גלו כמה הבוגרים שלנו חוסכים בזכות התוכנית
מה אתם באמת עושים פה?
אני רוצה לספר לכם סיפור קצר על השירות הצבאי שלי ששינה לי את החיים.
אני מבטיח שהוא יגרום לכם לראות צד בעתיד שלכם, שלא בדיוק חשבתם עליו.
כשהגעתי להיות קצין צעיר ב-8200, על הנייר "הסתדרתי בחיים"חשבתי ש"הסתדרתי בחיים". הייתי בטוח בזה. למה? כי על פניו, הייתי בטוח שזה ימלא בדיוק את מה שהיה חסר לי כשגדלתי. אבל זה פשוט היה לא נכון.
מה הכוונה? ההורים שלי לא היו עשירים. רחוק מזה. הם היו אנשים "רגילים", שעובדים קשה ומשאירים את הראש מעל המים. בזמן שראיתי סביבי חברים שההתלבטות שלהם הייתה איזה רכב ההורים יקנו להם לגיוס, להורים שלי לא היה מספיק כסף לקנות רכב לעצמם.
זה לא יצר אצלי קנאה או איזה תחושת מסכנותאו תחושת מסכנות. זה לא הסיפור בכלל. אבל זה כן גרם לי להבין בצורה ברורה דבר שלפעמים מנסים לטשטש: כסף כן קונה אושר. חד משמעית.
ומי שטוען שלא - או טועה או משקר.
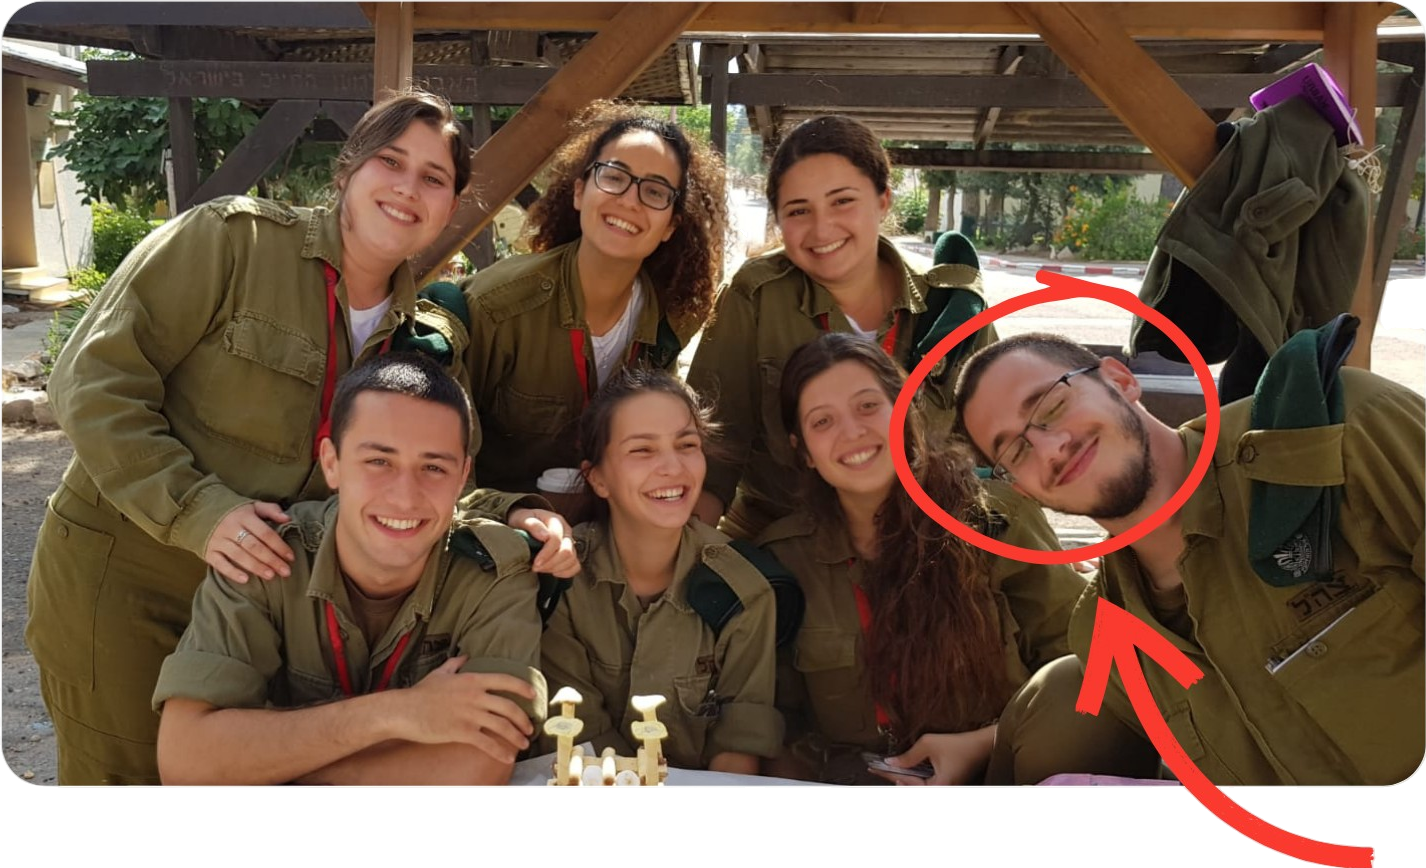
ביום הראשון שלי בצבא
אז כשסוף סוף התחלתי להרוויח כסף בצורה מסודרת, והגעתי לקבע ביחידה מובחרת כקצין בצבא, הרגשתי שכולם רגועים ממש לגבי העתיד שלי - חוץ ממני.
התחלתי סוף סוף לצלול למספרים באמת, לתכנן את העתיד - והייתי בהלם.
לא הבנתי איך זה יכול להיות שכשאני הולך לראות דירה ראשונה
ועושה חישוב מהיר מול המספרים באקסל, שום דבר לא מסתדר?איך זה שגם אם אקרע את עצמי בעבודה כל החיים, גם אם אתקדם ואעבור להייטק
עם משכורת יפה ואחסוך שקל לשקל תוך כדי שאני חי בצמצום מטורף
יקח לי עשרות של שנים כדי לקנות דירה סבירה בישראל?!ואני לא מדבר על איזה בית מפואר. ממש לא. דירה סבירה.
ותחשבו שבכלל לא נגעתי בכל ההוצאות שמסביב בחיים.
הבנתי שאני לא היחיד שמבין את זה,
ושיש שתי בעיות שפשוט הורסות לנו את העתיד הפיננסי

באותה תקופה, כשאני והחברים שלי היינו כבר בקבע כמה שנים והרווחנו משכורות של "אנשים מבוגרים", התחלנו לדבר על הנושאים האלה לא מעט. לי כבר היה לא מעט ידע כי למדתי לא מעט על העולמות של פיננסים וכסף בזמן הפנוי. אבל החברים שלי? אנשים מבריקים באמת, גאונים שמנהלים פרויקטים במיליונים ופותרים בעיות טכנולוגיות ומחקריות מסובכות בלי למצמץ - פשוט היו חסרי כל ידע במה שנוגע לכסף הפרטי שלהם. אבודים לגמרי.
עם השנים ראיתי חבר'ה שהשתחררו ומרוויחים אפילו משכורות יפות של 20, 30 ו-40 אלף שקל בחודש, אבל חיים בתחושת סטרס קבועה. הם קורעים את עצמם בעבודה, אבל איכשהו הכסף תמיד נוזל להם מבין האצבעות והם לא מצליחים לדמיין בכלל מה ייקרה אם הם חלילה יפוטרו ויפסיקו לקבל שכר פתאום.
יש משהו נורא בבושה הזאת, בכיווץ בבטן של "איך יכול להיות שאני מרוויח כל כך טוב ובכל זאת מרגיש שאני רץ על גלגל של אוגרים שלא עוצר לעולם?". זה פחד שמכרסם בך, לא נותן לישון בלילה ומייצר מתח וריבים בזוגיות. ויותר מהכל? הוא פשוט מתסכל. זה נותן תחושה של להחליף זמן עבודה בשביל היכולת לשרוד. לא להתקדם. זו פשוט עבדות מודרנית.
ומצד שני, הטרגדיה האמיתית היא שגם אנשים שלא בהכרח מרוויחים הרבה, אבל מצליחים להשאיר את הראש מעל המים ולשים כסף בצד - מאבדים הון עתק פשוט כי הם לא יודעים מה לעשות איתו. מתוך הפחד המשתק לעשות טעות בעולם הפיננסי שמרגיש כמו סינית, או בתירוץ של "אין לי זמן להתעסק בזה", הם נותנים למערכת לחגוג עליהם.
הם משאירים את הכסף בחיסכון או בפיקדון, הם הולכים למוצרי השקעות "נוחים" כמו קופת גמל להשקעה - בלי שום מושג כמה מאות אלפי שקלים הם משלמים על ה-"נוחות" הזאת. הם משלמים כפל ביטוחים על דברים שהם בכלל לא צריכים מבלי בכלל לדעת, ונותנים לדמי ניהול מטורפים לשחוט להם את הפנסיה ואת החסכונות שכל כך התאמצו לשמור. אף אחד לא לימד אותם איך באמת
מסדרים ומשקיעים את הכסף,
אז הם פשוט עוצמים עיניים ומקווים לטוב.
המחיר של חוסר הידיעה ועצימת העיניים הזו הוא אכזרי.

״בינה מלאכותית תחסל הרבה מהמשרות הקיימות כיום. סוגים שלמים של משרות
ייעלמו לחלוטין.״

״כל משקי הבית הצעירים בישראל עובדים בשתי משרות מלאות ולומדים לכל הפחות תואר ראשון, ובכל זאת אינם מסוגלים לממן דירה, תחבורה, מזון, בריאות, חינוך, תקשורת ופנאי.״
אנחנו לא מדברים על כמה מאות שקלים אבודים, אלא על פער של מאות אלפים ולעיתים אפילו מיליונים לאורך השנים. זה כסף שהיה יכול לקנות לכם דירה, ביטחון, זמן עם המשפחה או פרישה מוקדמת - אבל הוא פשוט התאדה ועבר לכיסים של הבנקים, בתי ההשקעות, הסוכנים וחברות הביטוח, שהרוויחו מחוסר הידע ומהבלבול שלכם.
אתם חייבים להבין שזה בכלל לא משנה באיזה צד של המשוואה אתם נמצאים כרגע. בין אם אתם סוחבים מינוס שמרגיש כמו בור ללא תחתית, ובין אם הצלחתם לחסוך קצת. בין אם אתם נאבקים לשלם שכר דירה, ובין אם כבר יש לכם דירה משלכם - אתם חייבים להחזיר אליכם את השליטה.כי המשחק בחוץ השתנה לגמרי, ואי אפשר יותר לעצום עיניים.
אנחנו משחקים בכללי משחק שונים משל ההורים שלנו. פעם ההבטחה הייתה פשוטה: תלמדו, תמצאו עבודה טובה, והעתיד שלכם מובטח. אבל היום? מעבר לזה שעלות דירה ממוצעת דורשת פי 2 משכורות עבורנו מאשר בדור של ההורים שלנו - שוק העבודה עובר רעידת אדמה של ממש. מהפכת ה-AI והטכנולוגיה משנה את הכל בקצב מסחרר. מקצועות שלמים משתנים או יעלמו לחלוטין, ואף אחד כבר לא יכול להבטיח לכם שהמשכורת שלכם תהיה שם גם בעוד חמש או עשר שנים.
להישען היום אך ורק על העבודה שלכם כדי לשרוד,
מבלי לבנות חומת מגן פיננסית עצמאית -
זה ההימור הכי מסוכן שאתם יכולים לקחת על החיים שלכם.
אתם חייבים להפסיק להיות תלויים במשכורת כמו בחמצן. אתם חייבים להבין בדיוק לאן הולך כל שקל, לנקות את כל העמלות ודמי הניהול שנוגסים בפרנסה הנוכחית שלכם, ולגרום לכסף שכבר יש לכם לעבוד בשבילכם.
וזו אגב, בדיוק הסיבה שהבנתי שאי אפשר להסתפק יותר רק בללמד איך להשקיע. הבנתי שחייבים לייצר פיתרון אחד הוליסטי, שמנקה את הבעיות של העבר, מסדר את ההתנהלות של ההווה, ובונה את מנוע הצמיחה של העתיד.
תהליך אחד שלם, שיעשה לכם סדר אחת ולתמיד.
הנה קצת ממה
שהבוגרים והבוגרות שלנו מספרים:




איך זה עובד בפועל?
התהליך בנוי משלושה מודולים שמתקדמים במקביל,
ומעטפת ליווי אישית שמחברת ביניהם לתכנית אחת ברורה
תהליך הייעוץ הכלכלי
עושים סדר בהתנהלות היום-יומית
ליווי אישי צמוד עם יועץ כלכלי מוסמך,
בארבע פגישות 1x1:
גם אם זה נראה לכם רחוק מהמצב שלכם היום,
הייעוץ הכלכלי הוא זה שיאפשר לכם לצאת לדרך של בניית הון של ממש.
בסוף השלב הזה אתם יודעים בדיוק לאן הכסף שלכם הולך - ולראשונה, אתם אלה ששולטים בו.
שוק ההון
לומדים להשקיע בעצמכם, בשפה פשוטה
בניית ההון חייבת לעבור דרך תרגום החסכונות הנוכחיים או העתידיים שלכם להשקעות.
מודול שוק ההון יעסוק בתוכן עומק שלוקח אתכם מקצה לקצה - מהיסודות (מה זו בורסה, איך עובדת ריבית דריבית) ועד לבחירת קרן הסל, הברוקר והאסטרטגיה הנכונה בשבילכם.
בגובה העיניים, בקצב שלכם, וללא צורך בידע מוקדם.
בסיום השלב הזה אתם לא רק "יודעים" על השקעות - אתם בפועל פותחים תיק
השקעות ומבצעים יחד את ההשקעה הראשונה שלכם בפגישה אישית עם יועץ בתוכנית.
פיננסים, הלוואות וביטוחים
סוגרים הרמטית את כל הפינות
במודול זה נלמד ונעשה סדר בכלל הפיננסים
החשובים ביותר לכל ישראלי:
ועוד 4 בונוסים משמעותיים
חשוב להבין
כאן בונים איתכם, צעד-צעד, תכנית כלכלית אחת שמשלבת בין ידע ליישום בשבילכם בשטח.
התוכנית מותאמת בדיוק למציאות שלכם - מהתקציב החודשי, דרך תיק ההשקעות, ועד הפנסיה, הפיננסים והביטוחים. עם איש מקצוע לצידכם בכל שלב.
מי אני, ולמה אתם יכולים
לסמוך עליי עם העתיד הכלכלי שלכם?


אני כמעט בטוח שגם הפיד שלכם מלא באנשים שמצטלמים עם רכבי יוקרה
ומבטיחים לכם "התעשרות מהירה", הצלחות עסקיות שיגיעו תוך לילה ויהפכו אתכם לעשירים,
או חיי מותרות שתוכלו לקבל אם רק תשימו אצלם את הכסף שעבדתם קשה בשבילו.
אבל אני מאמין בגישה הפוכה לגמרי. אני מאמין בשילוב בין לימוד של כלים וידע - לבין עשייה כלכלית פרגמטית יד ביד ביחד איתכם, באופן הרמטי ויסודי. גישה מקיפה, שנתמכת על מחקרים ומבוססת באופן שפשוט עובדת במציאות, בתכל'ס.
אז אני אביעד שוב, ובשנים האחרונות "השקעות לצעירים בתכל'ס" צמחה לתהליך הליווי הגדול בישראל לצעירים וצעירות שרוצים להתחיל להשקיע ולקחת אחריות על העתיד הפיננסי שלהם. והסיבה שאנשים באים אלינו היא שאנחנו לא מדברים באוויר - אלא מביאים דרך מבוססת עם קבלות של ממש:
אמון מגופי העילית של ישראל
אני זוכה ללוות, ללמד ולהכשיר את תכנית הסייבר הלאומית "מגשימים", מוסדות אקדמיים שונים, ואת משתחררי יחידות העילית של צה"ל - ביניהן 8200, סיירת מטכ"ל, דובדבן והמלט"ק. אם הגופים האלה סומכים עלינו עם הלוחמים והמוחות הטובים ביותר שלהם, אתם בידיים טובות.
הכרה ממוסדות הפיננסים
הגדולים במשק
הגישה הפרגמטית שלנו גרמה לגופים מוסדיים ענקיים כמו "בנק הפועלים" ו"מגדל" לבחור בי להוביל קמפיינים משותפים. החברה שלנו מדורגת היום בשלישייה הפותחת בישראל בפתיחת חשבונות מסחר בבית ההשקעות של הפניקס (אקסלנס).
מנגיש את עולמות הכלכלה,
גם בתקשורת הממוסדת
הגישה שלנו לניהול כסף והשקעות זוכה לבמה גם בגופי התקשורת הגדולים בארץ - הנחיית פינות פיננסיות ב-i24 ובערוץ 10, וראיונות ב"גלובס" ו"כלכליסט", במטרה להוריד את המושגים הכלכליים המסובכים ביותר לקרקע.

עשייה ציבורית וחברתית
הפרויקט שאני הכי גאה בו הוא "מיזם שחר" - מיזם שהקמתי ואני מנהל, שנועד ללוות בהתנדבות משפחות שכולות ולעזור להן לאתר ולהחזיר את כספי יקיריהן שנפלו במלחמה.


אם זה אתם 👇🏼
אם כל חודש, עוד לפני שהמשכורת בכלל נכנסת, אתם כבר בלחץ שהיא לא תספיק,
וההוצאות פשוט חונקות אתכם גם כשאתם מרגישים שאתם לא מבזבזים על שטויות...
או אם כשמדברים לידכם על "מדד", "קרן פנסיה" או "ריבית דריבית" - אתם מהנהנים בנימוס,
בזמן שבפנים אתם לגמרי אבודים, ומתפללים שלא יפנו אליכם בשיח כדי לא לצאת אלו שלא מבינים…
אם יש לכם חיסכון, קופת גמל או חשבון השקעות שפתחתם כי "אמרו לכם" - ואין לכם תחושת ביטחון אמיתית,
אין לכם מושג כמה דמי ניהול ועמלות אתם משלמים או אם זה בכלל מסלול השקעה נכון בשבילכם…
אם אין לכם באמת מושג מה קורה בכלל בפנסיה שלכם,
מה דמי הניהול שלכם והאם אתם מושקעים באפיק נכון עבורכם...
אם כשקראתם את הדף והגעתם לחלק של ביטוחים (החל מביטוח בריאות, ועד אובדן כושר עבודה שאפילו קיים
לכם בפנסיה) ידעתם בלב שאין לכם שום הבנה או ידע במה אתם בכלל צריכים, יותר מזה - מה יש ומה אין לכם…
אם אתם מרגישים תקועים במקום כלכלית למרות שאתם עובדים קשה ו-"עושים הכל נכון",
ואתם לא רואים איך אתם בכלל מגיעים מתישהו לצבירה של הון שיאפשר לכם להוריד רגל מהגז...
ולסיכום: אם אתם יודעים שמשהו חייב להשתנות - אבל בכל פעם שניגשתם לעשות סדר,
זה הרגיש גדול מדי, מבלבל מדי, או פשוט מביך מדי כדי לשתף מישהו בבלגן...
אז הגעתם למקום הנכון!
אלפים כבר שינו את זה, יחד איתנו.
זה הזמן להתחיל
אם עד היום לא עשיתם סדר ולא הבנתם בפיננסים שלכם, חשוב שתדעו שסטטיסטית - זה הכי טבעי בעולם. אף אחד לא לימד אותנו איך לעשות את זה, והמערכת בנויה ככה שזה ירגיש גדול עלינו. עד עכשיו, זה לגמרי לא באשמתכם.
אבל עכשיו כשאתם מבינים מה קורה מתחת לפני השטח, לדחות את זה ל"מחר" או "כשיהיה לי זמן" - זו כבר החלטה אקטיבית להפסיד כסף. עבור כל חודש על הגדר אתם משלמים מחיר,
גם כספי, וגם בשקט הנפשי שלכם, היום ובעתיד.
הגיע הזמן לצאת מזה
ולהפסיק להשאיר את העתיד שלכם בידיים של אחרים.
בואו נצא לדרך.
שאלות ותשובות, בתכל׳ס
אני כרגע במינוס, אין לי שקל פנוי וקשה לי לסגור את החודש. האם התהליך הזה בכלל רלוונטי אליי כרגע? +
חד משמעית כן, וזו בדיוק הסיבה שבנינו את התוכנית ככה. הציר הראשון הוא עבודה 1:1 עם יועץ כלכלי שיעזור לך לשנות כיוון - נאתר את "החורים בדלי", נשקם את דירוג האשראי, נבנה תקציב שפוי ונחסל את המינוס. רק אחרי שהחזרנו לך את האוויר לנשימה, נעבור לבנות את תוכנית ההשקעות.
אין לי שום רקע בכלכלה, ומושגים פיננסיים מרגישים לי כמו סינית. אני אסתדר? +
לא רק שתסתדר - התוכנית נבנתה בהנחה שאתם מתחילים מאפס המוחלט. תרגמנו כל מושג מפוצץ לעברית פשוטה, בגובה העיניים וצעד אחר צעד. היועצים שלנו הולכים איתכם יד-ביד, ואת הדברים החשובים הם מיישמים ממש יחד איתכם.
אני עובד/ת במשרה מלאה ואין לי זמן להתעסק עם זה. כמה זמן זה דורש ממני? +
המטרה שלנו היא לפנות לכם זמן, לא לחנוק אתכם. החומר קצר וממוקד, והפגישות פרקטיות וחותכות תהליכים שהיו לוקחים לכם חודשים לבד. לגבי שוק ההון - השיטה שנלמד דורשת מכם בדיוק 5 דקות בחודש.
למה שאשלם לכם כשאני יכול פשוט ללכת ליועץ בבנק או לסוכן הביטוח שלי בחינם? +
כי מה שניתן ב"חינם" עולה הכי הרבה. היועץ בבנק עובד בשביל הבנק, וסוכן הביטוח מתפרנס מהעמלות שלכם. אנחנו יושבים בצד שלכם של השולחן - המטרה שלנו היא לחתוך את העמלות שאתם משלמים, ולדאוג שהכסף יישאר בכיס שלכם.
להשקיע בבורסה זה לא מסוכן? אני מכיר/ה כאלו שאיבדו הכל. +
אם משקיעים לפי "טיפים" או רצים אחרי קריפטו - זה הימור מסוכן (ואנחנו נגד זה באופן מוחלט). אנחנו מלמדים השקעה פסיבית במדדים - אסטרטגיה סולידית שהוכיחה את עצמה לאורך מעל 100 שנה. נלמד אתכם לנהל סיכונים ולישון בשקט בלילה.
מה ההבדל בין זה לקורסים דיגיטליים שמלמדים ניהול תקציב או שוק ההון? +
שמיים וארץ. קורס דיגיטלי עוצר בשלב הידע - וזו הסיבה שרוב האנשים לא עושים איתו כלום. "מחושך לאור" הוא תהליך תחנות בליווי 1:1, עם יועץ כלכלי צמוד בכל מודול, שמוודא שיישמתם את החלקים החשובים בצורה נכונה.

ואם עוד לא הכרנו, אז זה הזמן 😊
שירתתי במשך 6 שנים כקצין ב-8200, ואני חי ונושם את עולם ההשקעות במשך למעלה מ-7 שנים. גדלתי בבית שבו כסף לא היה מובן מאליו והבנתי בשלב מאוחר יותר את הכוח שיש לידע פיננסי כשהוא מגיע בזמן ובגיל צעיר. ולכן לאחר 6 שנות שירות, ולמרות המסלול הטבעי להייטק, בחרתי לקחת כשליחות אישית את המשימה להנגיש את עולם הכסף וההשקעות לדור הצעיר בישראל.
ולכן - לפני מספר שנים החלטתי לשנות את תחום ההשקעות לצעירים בישראל ולהקים את ״השקעות לצעירים בתכל׳ס״ במטרה לתת את המענה האידיאלי לכל צעיר וצעירה שרוצים ללמוד להשקיע בשפה פשוטה ומעניינת, עם ליווי אישי צמוד, ולהצליח לעשות את זה גם בלו״ז העמוס ביותר, גם בלי שום רקע בנושא.
בשנים האחרונות ליוויתי בסדנאות, בקורסים ובהרצאות שלי מעל 10,000 צעירים וצעירות בגילאי 18-40 (מלש"בים, חיילים, סטודנטים, הורים, מטיילים בטיול הגדול, שכירים, ועצמאים) שלמדו להשקיע, צברו ביטחון אמיתי, פתחו תיקי השקעות ויצאו לדרך.
לצד זאת אני זוכה ללוות את תכנית הסייבר הלאומית - מגשימים, מוסדות אקדמאיים שונים ויחידות מובחרות בצה״ל, ובהן 8200, סיירת מטכ״ל, דובדבן והמלט״ק, להגיש פינות כלכליות בטלוויזיה הישראלית, ובנוסף זכיתי להקים ולנהל את ״מיזם שחר״ לליווי משפחות שכולות בהחזרת כספי יקיריהן שנפלו במלחמה